数字格为货币类到底怎么分?跟纸币、电子余额、跨境结算有啥本质区别
数字格为货币类,说白了就是按发行主体和数字化程度把货币分格。央行数字人民币、商业银行电子存款、跨境多边结算工具,看着都是"数字里的钱",底下逻辑差很远。我在课题组待了几年,拆开讲。
央行数字人民币归入主权数字货币这格,是人民币的法定电子形态,跟纸币一比一对换,有无限法偿性。很多人拿它跟支付宝余额混着说,其实支付宝余额是商业预付卡,数字人民币是央行直接负债,性质完全不同。
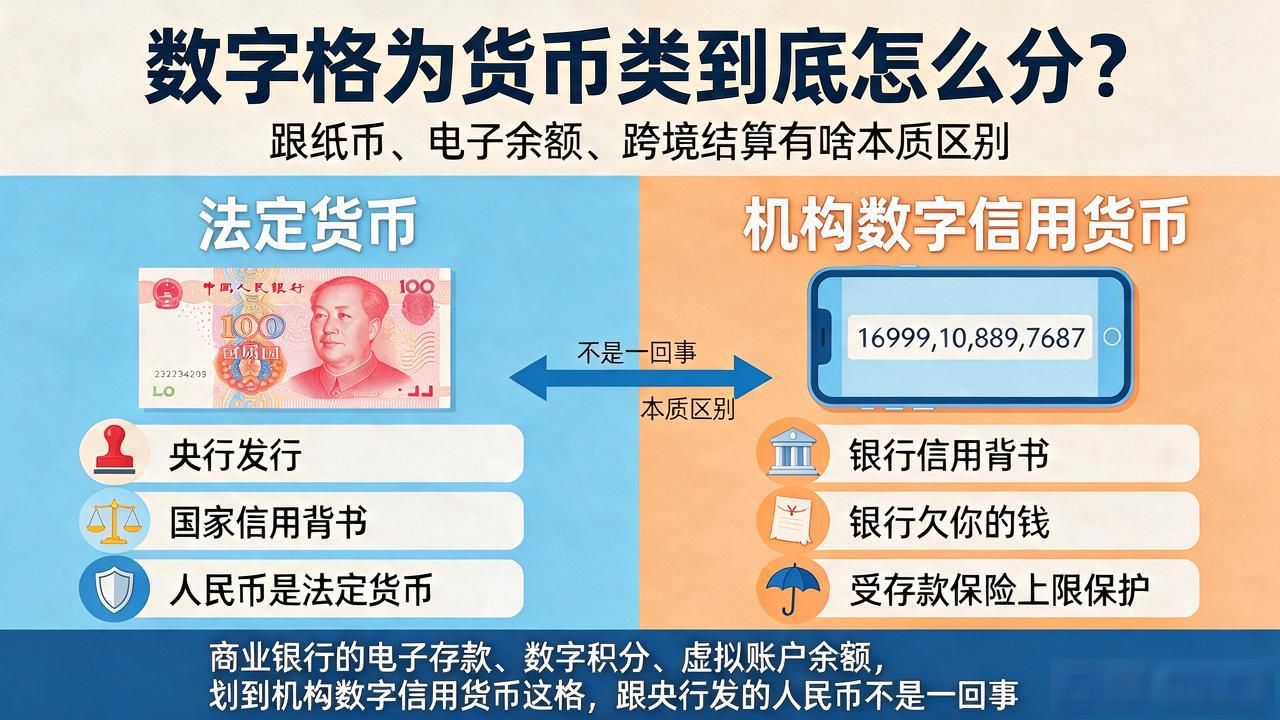
商业银行的电子存款、数字积分、虚拟账户余额,划到机构数字信用货币这格。它们靠银行信用背书,不是法定货币。你手机银行里那串数字,严格讲是银行欠你的钱,受存款保险上限保护数字格为货币类到底怎么分?跟纸币、电子余额、跨境结算有啥本质区别,跟央行发的人民币不是一回事。
跨境场景下还有多边数字结算工具这格。比如mBridge,多国央行数字货币点对点互转,绕开SWIFT。这类还在各国央行试点,涉及外汇管制和反洗钱审查,落地比国内慢得多。
把这三格理清,就不会被"数字货币取代现金"的耸动说法带偏。数字格为货币类的划分,关键看两条:发行主体是谁、法律地位怎么定。格位不同,监管规则和后果全不一样数字格为货币类,别混着看。