搞懂数字货币金融基础,这几个普通人必须吃透的核心概念一文讲透
做了十几年信贷审批,我接触数字货币是从客户拿比特币来问"这算不算抵押物"才真正入的坑。搞数字货币金融基础,不是背几个术语,而是把传统金融里那些"理所当然"的底层逻辑,放到链上重新捋一遍。
货币政策与铸币权是最核心的底层问题。央行发币靠国家信用和准备金制度搞懂数字货币金融基础,这几个普通人必须吃透的核心概念一文讲透,比特币总量固定2100万枚,不依赖任何机构背书,它的价值锚是算法共识而非国家承诺。没有最后贷款人兜底,所以波动才那么剧烈,这点理解到位才谈得上"金融基础"。
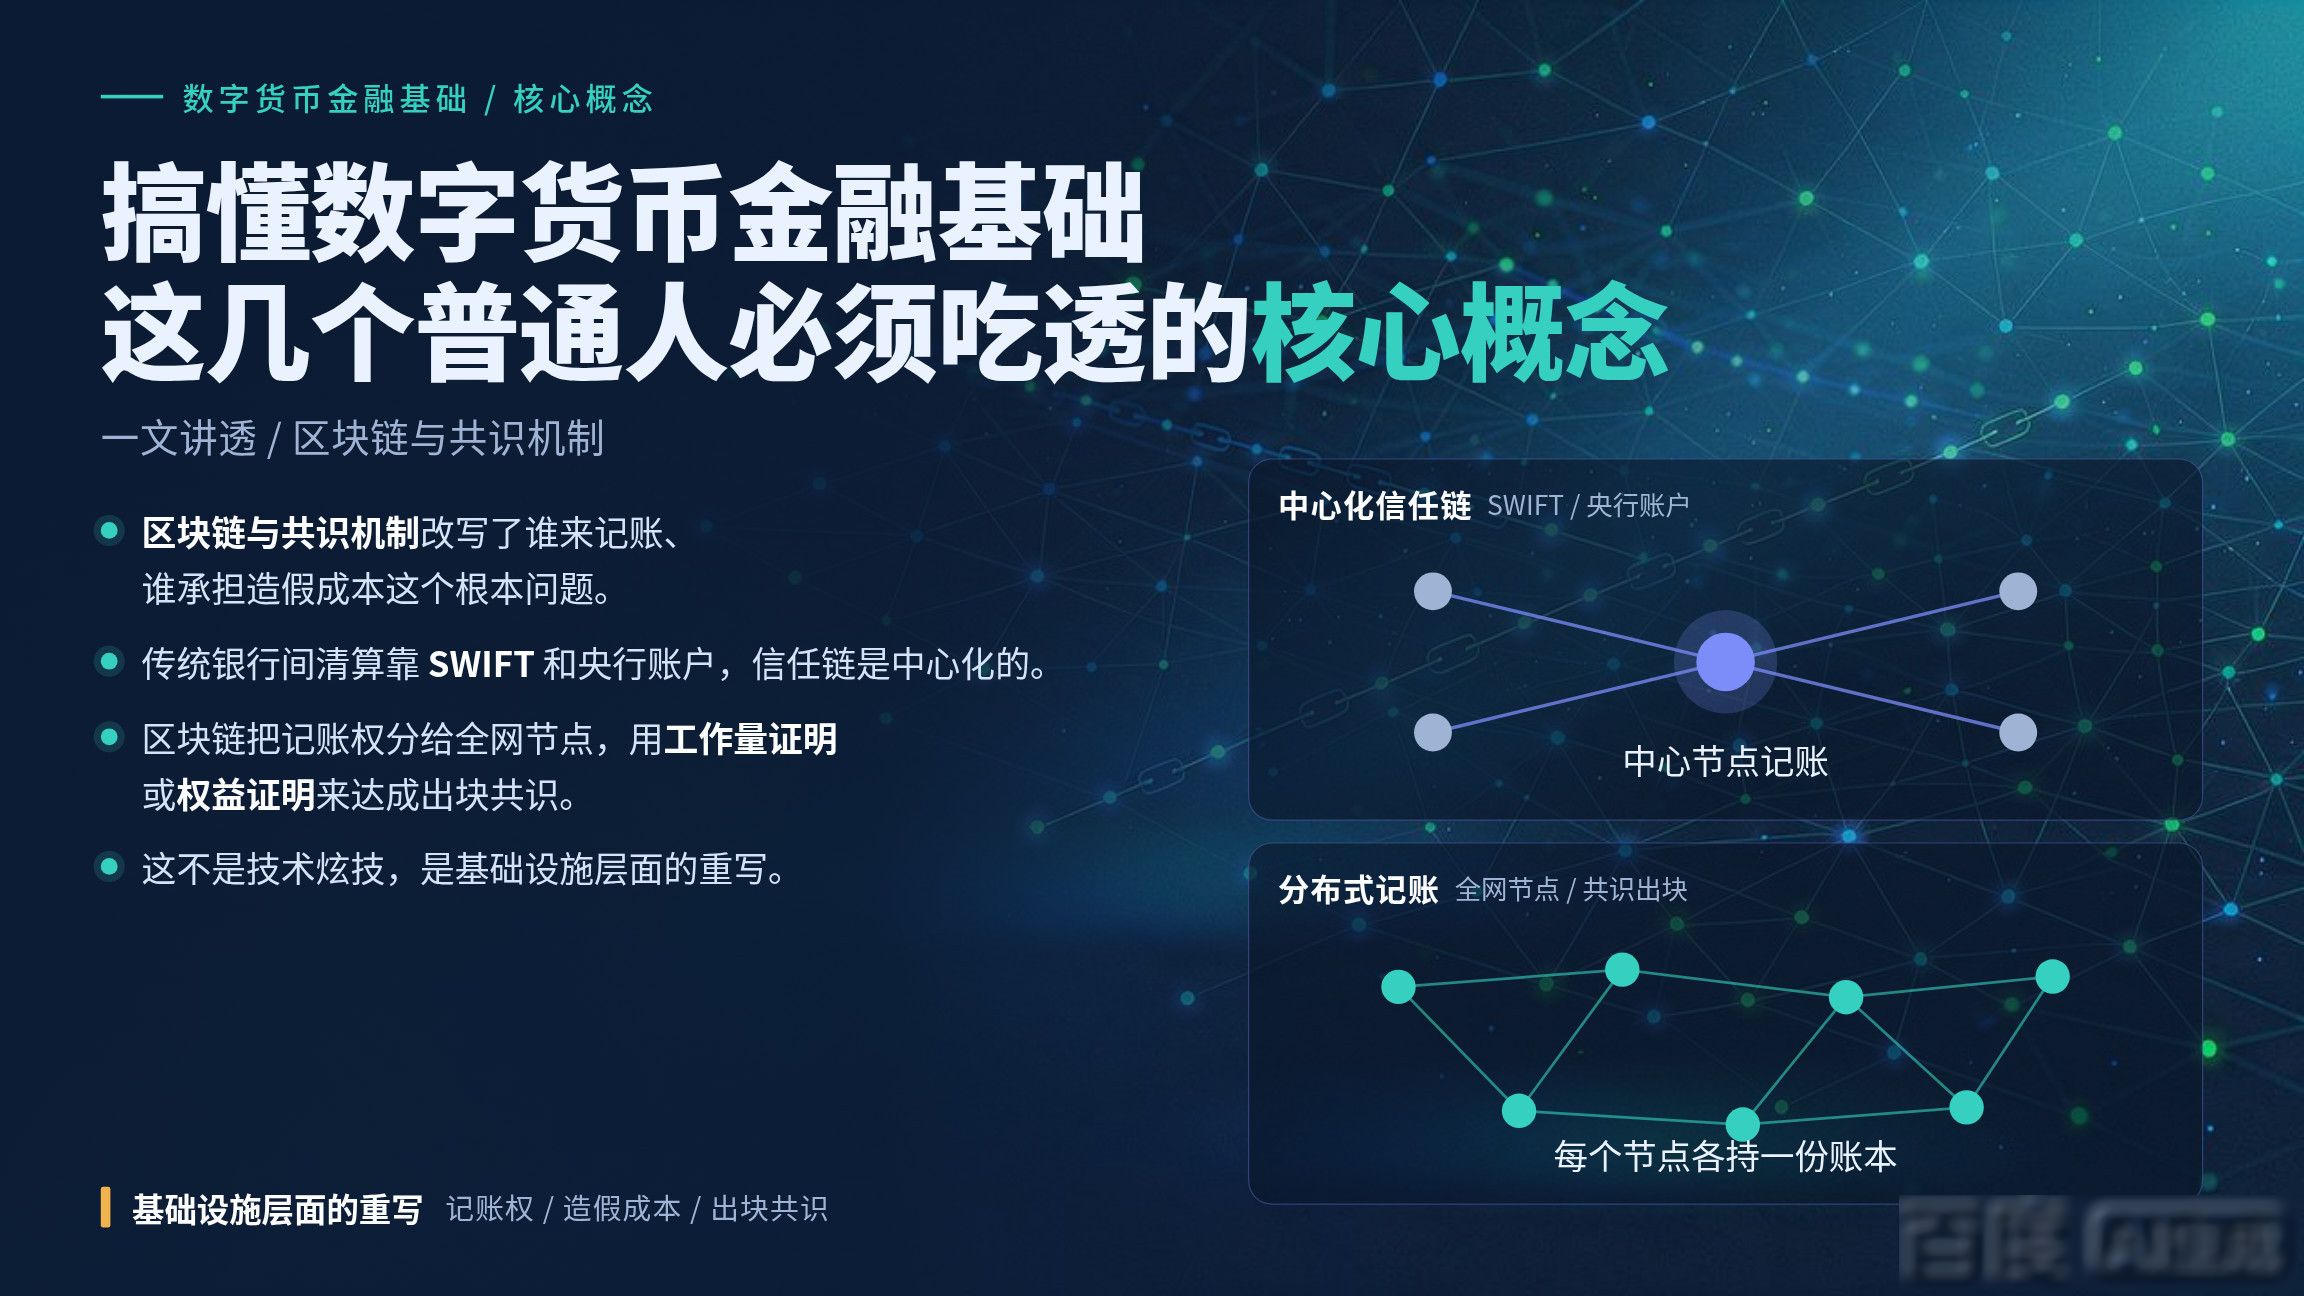
区块链与共识机制改写了"谁来记账、谁承担造假成本"这个根本问题。传统银行间清算靠SWIFT和央行账户,信任链是中心化的;区块链把记账权分给全网节点,用工作量证明或权益证明来达成出块共识数字货币金融基础,这不是技术炫技,是基础设施层面的重写。
智能合约把"合同执行"从人工搬到了代码层面。过去一笔跨境结算要经七八个中间行,智能合约让条件触发后自动执行,中间环节压缩到链上一步。但代码有bug就是系统性风险,上链即终局,没有法院兜底,这是它和传统合约最大的区别。
风险管理这块,传统靠资本充足率和巴塞尔协议约束,数字货币领域目前主要靠交易所保证金制度和链上保险协议。日振幅动辄20%,风控模型的假设前提和传统资产完全不在一个量级,这也是多数机构至今不敢真正敞口的核心原因。


